Changer de mutuelle santé sans interruption : les 4 vérifications à effectuer
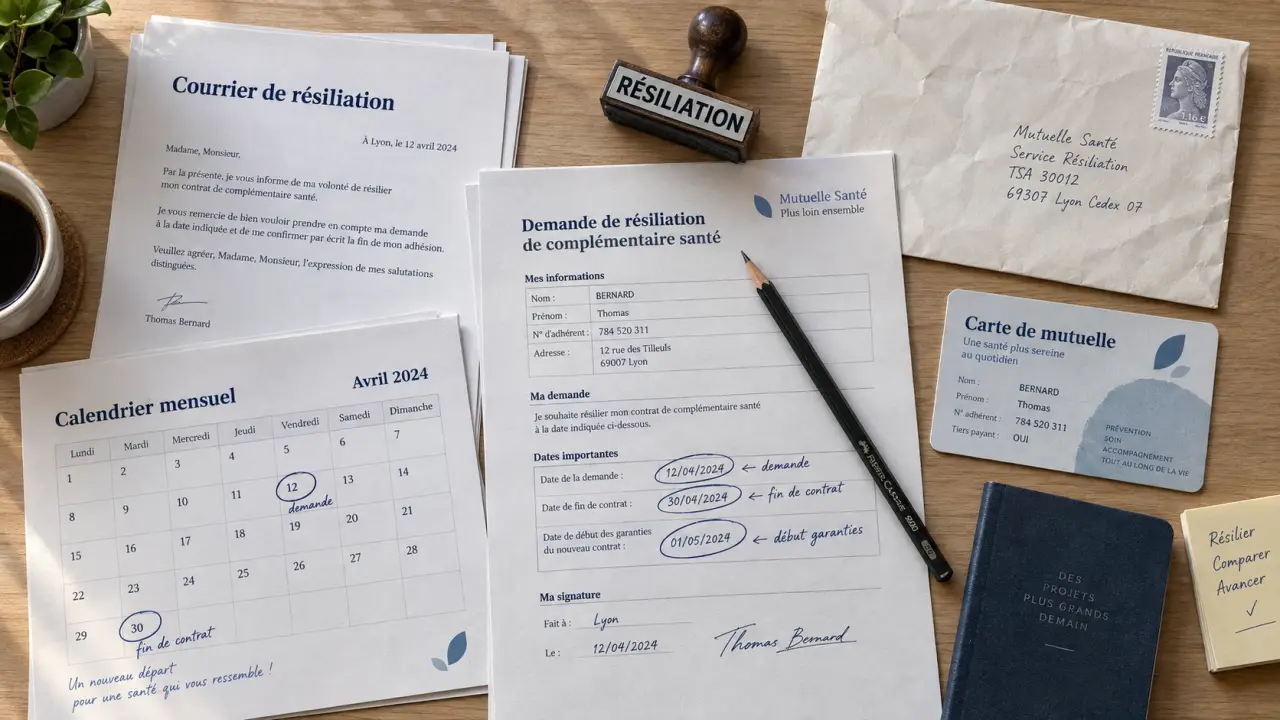
Changer de mutuelle santé est devenu plus simple, mais l’ordre des démarches reste important. Après douze mois d’adhésion, vous pouvez généralement résilier votre contrat à tout moment. Avant ce délai, il faut attendre l’échéance annuelle ou invoquer un motif permettant une résiliation anticipée. Dans tous les cas, comparez les garanties, coordonnez les dates d’effet et contrôlez la télétransmission pour éviter une double cotisation ou une interruption de remboursement.
Après un an, la résiliation est possible à tout moment
La résiliation infra-annuelle, issue de la loi du 14 juillet 2019, permet de mettre fin à une complémentaire santé individuelle après douze mois d’adhésion. La démarche s’effectue sans frais et sans avoir à justifier sa décision. Vous n’avez donc plus besoin d’attendre la date anniversaire du contrat pour choisir une mutuelle mieux adaptée à votre budget ou à vos besoins de soins.
Calculateur de résiliation de mutuelle
La résiliation prend effet un mois après la réception de la demande par l’organisme assureur. Pour connaître la bonne date, vérifiez la date de souscription indiquée sur votre certificat d’adhésion, vos conditions particulières ou votre espace adhérent. Elle peut être différente de celle du premier prélèvement.
Avant un an : échéance annuelle ou motif légitime
Si votre contrat a moins d’un an, vous pouvez généralement le résilier à son échéance annuelle. Il est habituellement recommandé d’envoyer la demande au moins deux mois avant la date anniversaire. La loi Chatel encadre aussi l’information sur l’échéance. L’avis envoyé par l’assureur doit vous permettre d’anticiper votre décision.
Une résiliation avant l’échéance peut être admise en présence d’un motif légitime, notamment lorsque votre situation rend le contrat inadapté. L’article L113-16 du Code des assurances vise notamment le déménagement, le changement de situation familiale ou matrimoniale, le changement de profession, le départ à la retraite et la perte d’emploi. La demande doit généralement être formulée dans les trois mois suivant l’événement, avec le justificatif correspondant. La résiliation intervient alors trente jours après la réception de la demande.
| Situation | Démarche à prévoir | Délai à retenir |
|---|---|---|
| Contrat individuel de plus d’un an | Résiliation infra-annuelle, sans motif | Effet un mois après réception |
| Contrat de moins d’un an | Résiliation à l’échéance annuelle | Envoi généralement deux mois avant l’échéance |
| Changement de situation justifié | Demande accompagnée d’un justificatif | Dans les trois mois, avec effet trente jours après réception |
| Mutuelle d’entreprise obligatoire | Résiliation de la mutuelle individuelle | Dès l’adhésion obligatoire, avec attestation de l’employeur |
Les situations qui permettent de quitter son contrat plus tôt
L’adhésion à une mutuelle collective obligatoire est l’un des cas les plus fréquents. Depuis le 1er janvier 2016, les employeurs du secteur privé doivent proposer une complémentaire santé collective à leurs salariés. Si vous devez y adhérer, demandez à votre employeur une attestation précisant le caractère obligatoire de cette couverture. Ce document servira à résilier votre mutuelle individuelle.
L’attribution de la Complémentaire santé solidaire peut aussi justifier l’arrêt d’une couverture individuelle devenue inutile. Joignez à votre demande le document attestant de votre droit à la CSS. N’envoyez pas votre résiliation sur la base d’une simple promesse d’affiliation : attendez de disposer de l’attestation ou d’une date d’effet confirmée.
Hausse de cotisation : relire l’avis d’échéance et le contrat
Une augmentation tarifaire peut ouvrir un droit de contestation ou de résiliation, mais les modalités dépendent des conditions contractuelles. Certains contrats prévoient un délai de quinze jours après réception de l’avis d’augmentation pour refuser la hausse, avec une résiliation pouvant intervenir dans un délai d’un à deux mois.
Relisez la clause concernée avant d’agir. Une hausse liée à l’évolution générale des cotisations n’est pas forcément traitée comme une modification contractuelle spécifique. L’avis d’échéance et les conditions générales permettent de vérifier la procédure applicable.
Comparer la nouvelle mutuelle avant toute résiliation
Le prix ne suffit pas pour départager deux complémentaires santé. Commencez par vos dépenses réelles ou prévisibles : consultations avec dépassements d’honoraires, lunettes, soins dentaires, audioprothèses, hospitalisation, médecines douces ou besoins de votre famille. Une cotisation faible peut entraîner un reste à charge élevé si les postes les plus coûteux sont peu couverts.
- Comparez les niveaux de remboursement sur les soins que vous utilisez réellement.
- Repérez les plafonds annuels, les exclusions et les éventuels délais de carence.
- Vérifiez la prise en charge de la chambre particulière et des dépassements à l’hôpital.
- Examinez les conditions d’évolution de la cotisation, surtout si votre budget est limité.
- Contrôlez la date de prise d’effet proposée par le nouvel assureur.
Pour éviter les erreurs, inscrivez trois dates sur un même calendrier : la réception de la demande de résiliation, la fin effective de l’ancien contrat et le début des nouvelles garanties. Cet alignement limite le risque de double prélèvement et de période sans couverture. Il compte aussi si un soin est programmé ou si une ordonnance coûteuse doit être renouvelée.
Un comparatif personnalisé réalisé avec un nouvel assureur ou un courtier peut faciliter la mise en regard des garanties, des cotisations et du reste à charge prévisible. Si vous confiez la résiliation à ce professionnel, demandez une copie du mandat et conservez les échanges.
La procédure la plus sûre pour changer de complémentaire santé
Souscrire d’abord et choisir qui résilie
Pour éviter une rupture de couverture, souscrivez la nouvelle mutuelle avant de finaliser la résiliation de l’ancienne. Indiquez au nouvel assureur la date souhaitée et vérifiez que ses garanties commencent au plus tard le lendemain de la fin de l’ancien contrat.
Vous pouvez effectuer la résiliation vous-même ou mandater le nouvel organisme. Le mandat simplifie les démarches, notamment après un an d’adhésion, mais vous devez tout de même vérifier le résultat. Si vous envoyez la demande directement, utilisez le canal accepté par votre organisme : espace adhérent, courriel, courrier ou courrier recommandé avec accusé de réception.
Les informations à faire figurer dans la demande
Votre courrier ou message doit contenir vos nom et prénom, votre adresse, votre numéro de contrat ou d’adhérent, ainsi que votre volonté claire de résilier. Si vous invoquez un motif légitime, précisez l’événement, sa date et joignez le justificatif demandé. Demandez une confirmation écrite mentionnant la date effective de résiliation.
- Relevez la date d’adhésion et le motif de résiliation applicable.
- Choisissez une offre dont les garanties et la prise d’effet correspondent à votre situation.
- Envoyez la demande ou signez un mandat de résiliation.
- Conservez la preuve d’envoi, le mandat et la confirmation reçue.
- Contrôlez l’arrêt des prélèvements après la date de fin du contrat.
Contrôler Ameli et les remboursements après le changement
Une fois la nouvelle mutuelle active, connectez-vous à votre compte Ameli pour vérifier la complémentaire enregistrée. La télétransmission permet à l’Assurance Maladie de transmettre les informations de remboursement à votre organisme complémentaire. Si la connexion ne fonctionne pas, vous risquez de devoir envoyer vous-même vos décomptes, avec un traitement plus long.
Un décalage peut exister entre la fin de l’ancien contrat et l’affichage de la nouvelle mutuelle. Si l’ancienne complémentaire apparaît toujours active, contactez d’abord cet organisme pour confirmer la clôture. Contactez ensuite la nouvelle mutuelle pour vérifier qu’elle a transmis les éléments nécessaires. Évitez de demander plusieurs rattachements simultanés : une double télétransmission peut bloquer ou ralentir les échanges.
Surveillez enfin les remboursements engagés autour de la transition. La date retenue dépend de la date des soins et des garanties applicables à cette date. Conservez vos feuilles de soins, vos décomptes et les confirmations reçues jusqu’au règlement des derniers remboursements liés à l’ancien contrat.

- Changer de mutuelle santé sans interruption : les 4 vérifications à effectuer - 13 septembre 2026
- Aidant familial salarié : PCH, APA ou AJPA, quel dispositif protège vos droits ? - 12 septembre 2026
- Mutuelle santé et impôts : la déduction dépend du contrat, pas seulement de vos cotisations - 11 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAPA en cardiologie : prix, fonctionnement et critères de choix pour votre équipement
 Prix d’une opération de la prostate au laser : 377,93 € de base, remboursement et reste à charge
 Mutuelle santé Allianz : 4 niveaux Confort, 3 Premium pour réduire le reste à charge
 Prise en charge d’un fauteuil roulant depuis le 1er décembre 2025 : prescription, location et reste à charge