Assurance dépendance Humanis : rente ou capital, ce qu’il faut vérifier avant de signer
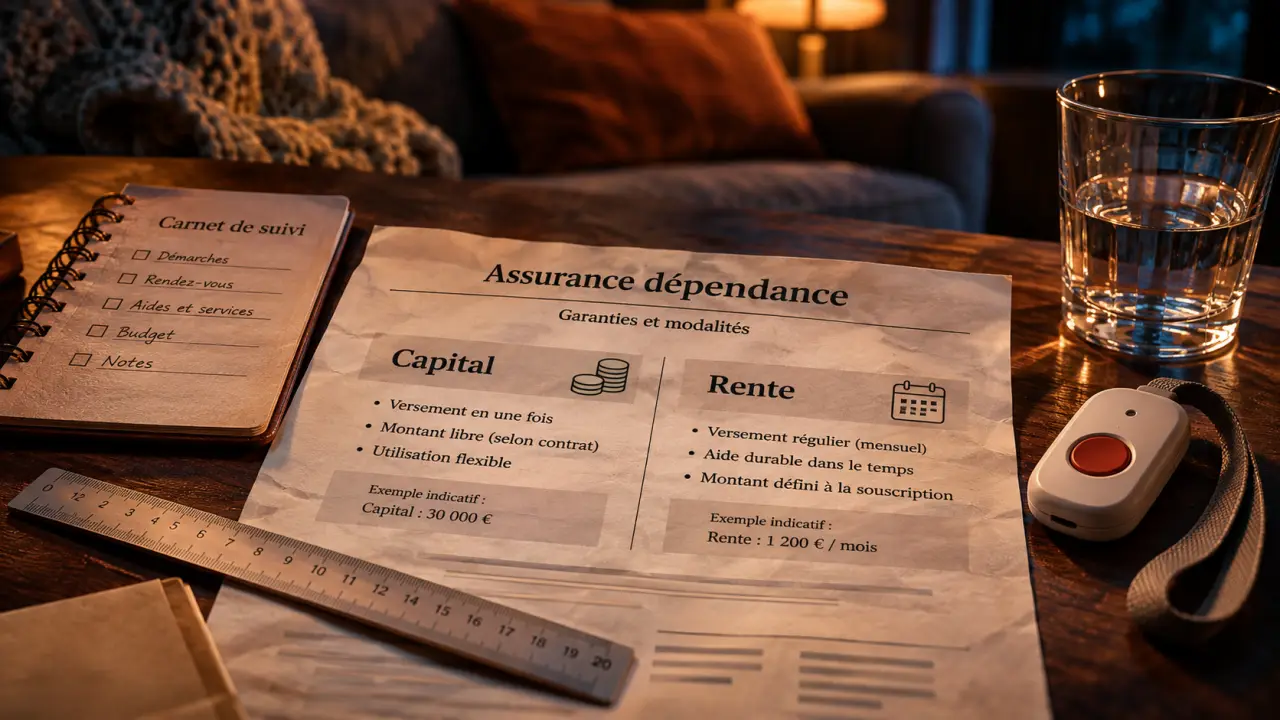
L’assurance dépendance associée à Humanis vise à financer les besoins liés à la perte d’autonomie. Deux formules, Capital dépendance et Rente dépendance, sont décrites par le comparateur Réassurez-moi. Leur disponibilité et leurs conditions actuelles doivent toutefois être confirmées auprès de Malakoff Humanis. Pour évaluer cette protection, il faut distinguer le montant promis, les critères qui déclenchent son versement et les services réellement inclus.
Identifier le bon contrat avant de comparer les garanties
Une recherche sur Humanis peut conduire aussi bien à des informations sur la prévoyance qu’à une page de mutuelle senior Malakoff Humanis. Ces produits ne répondent pas au même besoin. La présence d’une assistance à domicile dans une complémentaire santé ne signifie pas qu’une rente sera versée en cas de dépendance durable.
Dans son article pédagogique consacré à la prévoyance, Malakoff Humanis présente le contrat dépendance comme une protection pouvant verser une rente viagère en cas de perte d’autonomie, selon les conditions prévues. Cette présentation générale ne suffit pas à établir les garanties d’une offre précise.
| Protection | Objet principal |
|---|---|
| Assurance dépendance | Contribuer aux dépenses de l’assuré vivant en perte d’autonomie. |
| Assurance décès | Prévoir une prestation pour les bénéficiaires après le décès de l’assuré. |
| Assurance obsèques | Financer ou organiser les funérailles selon le contrat. |
| Mutuelle senior | Compléter le remboursement des dépenses de santé, avec d’éventuels services associés. |
Avant toute demande de devis, faites donc préciser le nom exact du contrat, l’organisme assureur et son ouverture à de nouvelles adhésions. Si vous possédez déjà un ancien contrat Humanis, demandez les documents applicables à votre adhésion plutôt qu’une brochure commerciale générale.
Rente ou capital : deux réponses à des dépenses différentes
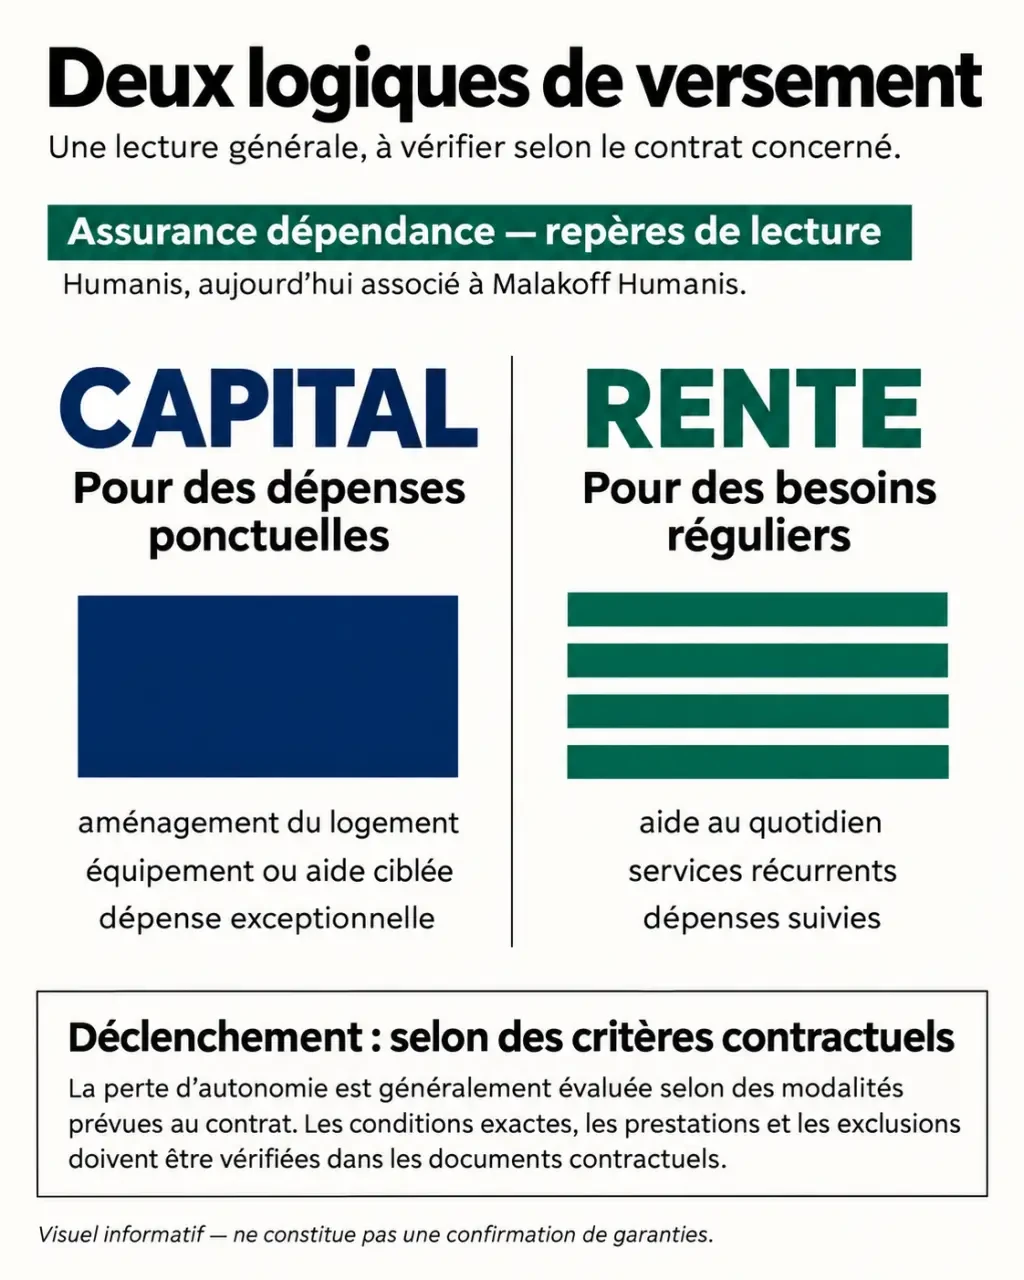
Le choix dépend surtout de la nature du besoin financier. Un capital peut aider à absorber une dépense ponctuelle, tandis qu’une rente vise davantage des frais réguliers. Une rente viagère est destinée à être versée durant la vie de l’assuré, sous réserve du maintien des conditions contractuelles ouvrant droit à prestation.
Comprendre les assurances décès, obsèques et dépendance — Un guide de Malakoff Humanis pour distinguer les principales solutions de prévoyance et choisir une protection adaptée.
Réassurez-moi distingue les deux formules suivantes. Les caractéristiques rapportées ci-dessous sont à confirmer dans les conditions en vigueur : aucun montant de capital, de rente ou plafond d’assistance ne permet ici de mesurer leur niveau de protection.
| Point de comparaison | Capital dépendance | Rente dépendance |
|---|---|---|
| Logique de prestation rapportée | Capital orienté vers les dépenses immédiates ou de court et moyen termes. | Rente orientée vers les besoins durables. |
| Aménagement du logement | Prise en charge de frais mentionnée. | Prise en charge de frais mentionnée. |
| Formation de l’aidant | Mentionnée. | Mentionnée. |
| Téléassistance et répit de l’aidant | Non établis dans la présentation consultée. | Téléassistance incluse et répit mentionnés. |
| Décès avant la dépendance | Restitution des cotisations aux bénéficiaires rapportée, sous conditions à vérifier. | Modalités non établies. |
Pour composer votre palette de protection, séparez trois postes : les dépenses de départ, comme l’adaptation d’une salle de bains ; les dépenses récurrentes, comme l’aide quotidienne ; et les besoins de relais lorsque le proche aidant s’absente. Associez ensuite à chaque poste une ressource identifiable : épargne, capital, rente ou assistance. Cette méthode révèle un déséquilibre qu’une simple comparaison des cotisations masque : disposer d’un capital pour les travaux ne garantit pas de pouvoir financer durablement une présence à domicile.
Pour chaque service, demandez s’il s’agit d’un financement, d’une prestation organisée ou d’une simple orientation vers un professionnel. Vérifiez aussi les plafonds, la durée et les conditions d’accès : le mot « assistance » ne décrit pas, à lui seul, l’étendue de l’aide.
Le déclenchement de l’indemnisation compte autant que son montant
Un contrat peut annoncer une prestation intéressante sans couvrir le niveau de perte d’autonomie qui vous préoccupe. La distinction entre dépendance partielle et dépendance totale est donc essentielle. Il faut savoir si les deux situations sont garanties et, dans ce cas, si elles donnent droit à des prestations différentes.
AGGIR et AVQ : comprendre les deux référentiels
Réassurez-moi mentionne deux outils : la grille AGGIR, pour Autonomie Gérontologie Groupes Iso-Ressources, et les AVQ, ou actes de la vie quotidienne. AGGIR sert à apprécier le niveau d’autonomie ; l’approche par les AVQ examine la capacité à accomplir des gestes essentiels, comme se laver, s’habiller ou s’alimenter. Le contrat doit préciser les actes retenus et la manière dont les difficultés sont appréciées.
La référence à une grille ne suffit pas à connaître le seuil d’indemnisation. Demandez quels niveaux ou quelles incapacités sont requis, qui réalise l’évaluation et comment sont prises en compte les atteintes cognitives. Une décision administrative ne doit pas être considérée comme déclenchant automatiquement une prestation d’assurance.
Préparer une déclaration de perte d’autonomie
La procédure propre au contrat Humanis doit être demandée au gestionnaire. Pour préparer cette démarche, sollicitez la liste des justificatifs médicaux et administratifs, les modalités d’expertise et les délais d’instruction. Faites également préciser la date de départ du versement, l’éventuelle franchise et les possibilités de réexamen en cas de désaccord.
Malakoff Humanis évoque la possibilité de cumuler des prestations dépendance avec l’Allocation personnalisée d’autonomie, l’APA. Les modalités doivent être vérifiées pour votre situation : cette articulation ne dispense ni de remplir les critères du contrat ni de déposer les demandes nécessaires.
Cotisations, arrêt des versements et décès : lire les conséquences dans la durée
Réassurez-moi rapporte des cotisations fixes et une réduction couple de 10 % sur les deux formules. Ces indications ne constituent pas un tarif actuel garanti. Faites préciser par écrit ce que recouvre le caractère fixe, les éventuelles possibilités de révision et les conditions de maintien de la réduction.
Le comparateur mentionne aussi une mise en réduction possible après 5 ans pour la rente Humanis, contre 8 ans pour les autres contrats de sa comparaison. Le périmètre de cette comparaison n’est pas détaillé. La mise en réduction peut permettre de conserver des droits diminués après l’arrêt des cotisations ; elle ne signifie pas nécessairement remboursement des sommes versées. Demandez un exemple écrit applicable à votre contrat.
En cas de décès avant la dépendance, ne supposez pas que les cotisations reviennent automatiquement aux proches. La restitution rapportée pour Capital dépendance nécessite de vérifier les bénéficiaires, les sommes concernées et les limites prévues.
Enfin, contrôlez l’âge d’adhésion, les formalités médicales, les exclusions et les délais de carence. Malakoff Humanis indique, dans son article généraliste, que la plupart des organismes ferment l’accès à l’assurance dépendance au-delà de 75 ans : ce repère n’est pas une limite d’âge confirmée pour une offre Humanis précise.
Obtenir un devis exploitable plutôt qu’un prix isolé
Aucun tarif chiffré n’est communiqué dans la fiche de Réassurez-moi. Un devis personnalisé est donc nécessaire, après confirmation de l’offre accessible. Utilisez les coordonnées figurant sur les supports officiels de Malakoff Humanis ou, si vous êtes déjà assuré, sur votre contrat.
Pour comparer utilement plusieurs propositions, demandez un même niveau de prestation et un même périmètre de dépendance. Réunissez au minimum :
- le devis nominatif, les conditions générales et le tableau des garanties ;
- les seuils de déclenchement et les montants en dépendance partielle ou totale ;
- les règles de revalorisation des prestations et d’évolution des cotisations ;
- les carences, franchises, exclusions et plafonds d’assistance ;
- les conséquences d’un arrêt des cotisations ou d’un décès avant indemnisation.
La bonne protection n’est pas nécessairement celle dont la mensualité est la plus basse. C’est celle dont vous comprenez les conditions, que vous pouvez financer durablement et qui répond aux dépenses restant à votre charge après les aides et vos ressources personnelles.

- Assurance dépendance Humanis : rente ou capital, ce qu’il faut vérifier avant de signer - 13 novembre 2026
- Chariot de soins pour aide-soignant : du rangement utile sans encombrer les chambres - 8 novembre 2026
- Matériel pour infirmière : une mallette prête pour les soins, sans poids inutile - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Fauteuil roulant remboursement : ce qui change pour l’achat, la location et l’accord préalable
 Mutuelle santé et impôts : la déduction dépend du contrat, pas seulement de vos cotisations
 Remboursement des lunettes après une opération de la cataracte : n’achetez pas avant la stabilisation de la vue
 Changer de complémentaire santé après un an : un mois de délai, sans rupture de couverture