Changer de complémentaire santé après un an : un mois de délai, sans rupture de couverture
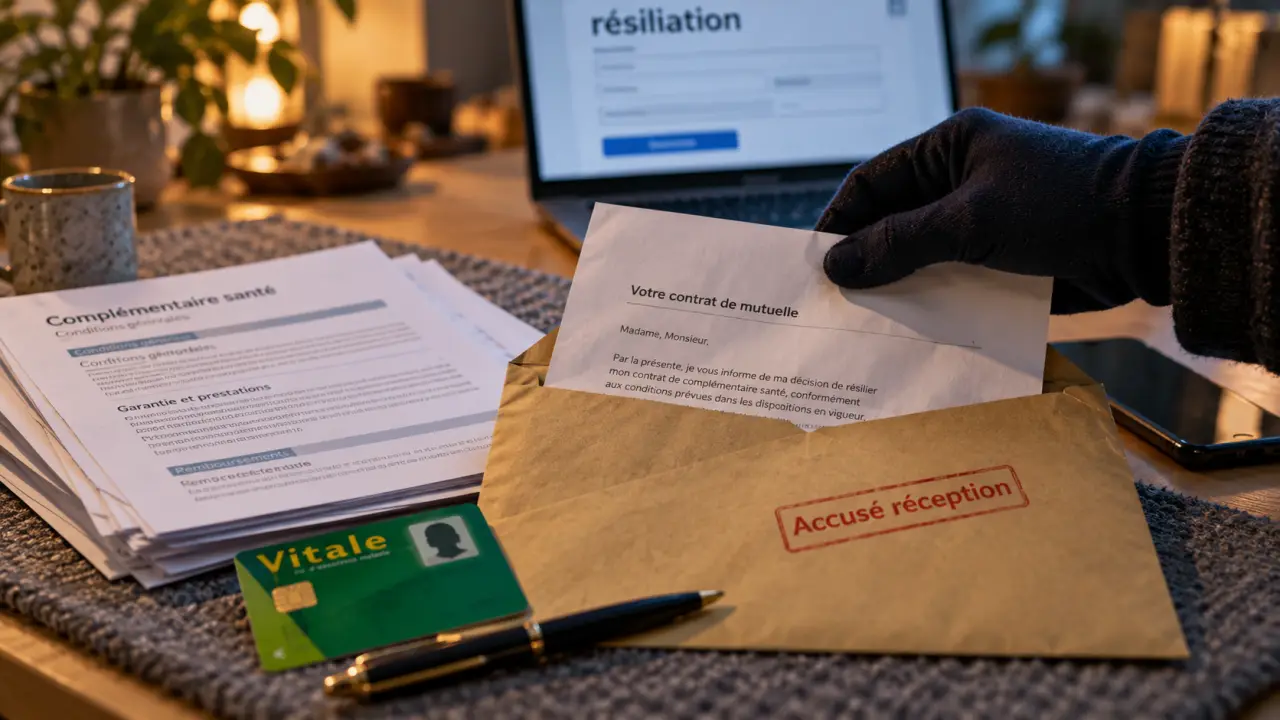
Après un an d’adhésion, vous pouvez généralement résilier une complémentaire santé individuelle à tout moment, sans frais ni justification. La résiliation prend effet un mois après réception de la demande. Avant ce délai, un motif particulier peut permettre un départ anticipé. Pour éviter une interruption de couverture, coordonnez la fin de l’ancien contrat avec la prise d’effet du nouveau, puis vérifiez la télétransmission avec l’Assurance Maladie.
Identifier la règle applicable à votre contrat
Retrouvez votre bulletin d’adhésion, vos conditions générales et votre dernier avis d’échéance. Vérifiez la date de première souscription, et pas seulement celle du dernier renouvellement. Distinguez aussi votre contrat individuel d’une couverture collective obligatoire : les possibilités de résiliation diffèrent.
| Votre situation | Possibilité de résiliation | Délai à vérifier |
|---|---|---|
| Contrat individuel éligible de plus de 12 mois | À tout moment, sans motif ni pénalité | Un mois après réception de la demande |
| Contrat de moins d’un an | À l’échéance ou pour un motif ouvrant droit à résiliation | Selon le motif et les dispositions applicables |
| Résiliation à l’échéance annuelle | En respectant le préavis prévu au contrat | Généralement deux mois avant l’échéance |
| Mutuelle collective obligatoire | Pas de changement individuel libre de l’organisme choisi par l’employeur | À examiner avec les ressources humaines |
Résiliation infra-annuelle, loi Chatel et loi Hamon : trois notions distinctes
La résiliation infra-annuelle permet de quitter un contrat santé éligible après douze mois, sans attendre sa date anniversaire. Elle ne relève pas de la loi Hamon, qui concerne d’autres assurances. Pour les contrats concernés, la loi Chatel encadre l’information sur la reconduction tacite. Un avis d’échéance tardif ou absent peut ouvrir des possibilités supplémentaires de résiliation. Le rappel de l’échéance et le droit de résilier à tout moment après un an sont donc deux règles distinctes.
Avant un an : vérifier le motif plutôt que supposer un droit automatique
Un déménagement, un mariage, une séparation, un changement de profession ou un départ à la retraite ne donnent pas systématiquement droit à une résiliation anticipée. Le changement doit remplir les conditions légales applicables, notamment avoir un lien direct avec les risques garantis. Un changement d’adresse sans incidence sur la couverture peut donc être insuffisant.
Lorsqu’un changement de situation ouvre effectivement ce droit, la demande doit généralement être présentée dans les trois mois de l’événement. La résiliation intervient habituellement un mois après réception de la notification ; certains documents mentionnent 30 jours. Demandez à l’organisme de confirmer par écrit la date exacte retenue.
Embauche, CSS et augmentation de cotisation
L’adhésion à une mutuelle d’entreprise obligatoire peut justifier la résiliation d’une couverture individuelle, même avant un an. Demandez à votre employeur une attestation qui précise le caractère obligatoire de la couverture et la date d’affiliation. Avant de résilier, vérifiez aussi si une dispense est possible. Si vous bénéficiez de la Complémentaire santé solidaire (CSS), transmettez votre attestation de droits et demandez à l’organisme quelles modalités de clôture s’appliquent.
Une hausse de cotisation ne donne pas toujours droit à une résiliation anticipée : cela dépend du contrat, de l’organisme et de la nature de l’augmentation. Malakoff Humanis évoque, pour les situations concernées, un délai de 15 jours pour refuser la hausse et une prise d’effet sous 1 à 2 mois. Ces délais ne sont pas universels. À réception de l’avis tarifaire, consultez les conditions générales et vérifiez la procédure applicable à votre contrat.
Comparer la nouvelle couverture avant d’engager le changement
Une cotisation moins élevée peut s’accompagner d’un reste à charge plus important. Comparez les garanties en fonction de vos dépenses : consultations avec dépassements d’honoraires, hospitalisation, lunettes, prothèses dentaires ou appareils auditifs. Pour un remboursement exprimé en pourcentage, vérifiez la base de calcul : ce pourcentage ne s’applique pas nécessairement au montant total de la facture.
Vérifiez aussi les plafonds annuels, les exclusions, les délais de carence et les conditions d’accès au tiers payant. Une garantie mentionnée dans le tableau peut ne devenir utilisable qu’après un certain délai. Si des soins coûteux sont prévus, demandez une simulation écrite à partir d’un devis plutôt que de comparer uniquement les intitulés commerciaux.
Pour évaluer les offres, partez du montant qui restera à votre charge. L’Assurance Maladie rembourse une partie des frais, la complémentaire intervient ensuite et un reste à payer peut subsister. Comparez deux contrats sur une même dépense prévisible : quelle somme devrez-vous réellement régler ? Vous éviterez ainsi de privilégier un forfait intéressant pour un poste que vous utilisez rarement, au détriment d’une dépense récurrente.
Vérifiez enfin la situation de chaque bénéficiaire. Un conjoint ou un enfant couvert par votre contrat actuel ne sera pas forcément inscrit automatiquement sur le nouveau. Un conseiller ou un courtier peut vous aider à comparer les offres. Demandez un récapitulatif écrit des garanties, du coût total et des dates de prise d’effet.
Organiser la souscription et la résiliation dans le bon ordre
Ne résiliez pas avant d’avoir validé les conditions de la nouvelle couverture. Vous pouvez préparer la souscription avec une date de prise d’effet coordonnée à la fin de l’ancien contrat. Après un an, lorsque vous changez d’organisme, le nouvel assureur peut effectuer les formalités de résiliation à votre place et organiser la continuité de couverture.
- Choisissez l’offre et faites confirmer l’acceptation du dossier, les bénéficiaires et les éventuels délais de carence.
- Déterminez qui envoie la demande : vous-même ou le nouvel organisme. Cette vérification évite les démarches contradictoires.
- Conservez la preuve de réception pour établir le point de départ du délai applicable.
- Obtenez les confirmations écrites des deux organismes, avec la date de fin de l’ancienne couverture et celle du début de la nouvelle.
Les informations et justificatifs à préparer
Dans votre demande de résiliation, indiquez vos nom et coordonnées, votre numéro d’adhérent ou de contrat, ainsi que le fondement de la demande. Après un an, aucun justificatif de motif n’est nécessaire. Pour une résiliation anticipée, joignez le document correspondant à votre situation : attestation de l’employeur, notification de CSS ou justificatif du changement invoqué. Le nouvel organisme peut également vous demander une attestation de droits à l’Assurance Maladie et un RIB.
Le courrier recommandé n’est pas systématiquement obligatoire. Selon les modalités applicables, la demande peut être envoyée par courrier, depuis l’espace adhérent, au moyen d’une fonctionnalité de résiliation en ligne ou par un autre support durable accepté. Ne présumez pas qu’un simple courriel suffit sans l’avoir vérifié auprès de l’organisme. Gardez une copie de la demande, des pièces jointes et de l’accusé de réception.
Contrôler Ameli et les derniers remboursements
La résiliation du contrat et la mise à jour de la télétransmission sont deux démarches distinctes. Le nouvel organisme demande généralement le raccordement à l’Assurance Maladie à partir de votre attestation de droits. Connectez-vous ensuite à votre compte Ameli pour vérifier quelle complémentaire est enregistrée et si la transmission des décomptes est active.
Si deux organismes apparaissent ou qu’un chevauchement bloque les échanges, demandez à l’ancienne complémentaire de se déconnecter, puis à la nouvelle de relancer l’activation. Si Ameli vous propose de choisir un organisme, suivez les indications affichées. Si le service est indisponible, contactez les complémentaires concernées. Vérifiez également la situation des ayants droit.
Une interruption de télétransmission ne signifie pas forcément une absence de couverture. Pendant la transition, conservez vos factures et transmettez manuellement les décomptes à l’organisme compétent. Pour les soins engagés autour de la date de changement, demandez quel contrat intervient, notamment si un traitement s’étale sur plusieurs dates.
Contrôlez enfin les derniers prélèvements et le décompte de clôture. Une cotisation prélevée d’avance peut nécessiter une régularisation. Ne bloquez pas les prélèvements pour remplacer la résiliation : attendez sa confirmation et réclamez, si nécessaire, le remboursement du trop-perçu.
- Changer de complémentaire santé après un an : un mois de délai, sans rupture de couverture - 22 octobre 2026
- Bien vieillir chez soi : sécuriser les déplacements, la salle de bains et les escaliers - 22 octobre 2026
- Qui paie la maison de retraite ? Le reste à charge dépend des revenus, des aides et de la famille - 21 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Neuropathie des petites fibres et MDPH : prouver l’impact quotidien d’un handicap invisible
 À la retraite, garder sa mutuelle d’entreprise ou choisir une mutuelle senior ?
 Renouvellement d’un appareil auditif avant 4 ans : quand l’ORL, la panne ou l’audiogramme font exception
 RQTH et prêt immobilier : le crédit reste accessible, l’assurance peut tout changer