Assurance prêt immobilier senior : comparatif des tarifs et pièges des limites d’âge
Après 60, 65 ou 70 ans, la meilleure assurance emprunteur n’est pas nécessairement celle qui affiche la plus petite mensualité. Elle doit surtout couvrir votre prêt jusqu’à son terme, respecter les exigences de la banque et rester adaptée à votre retraite. Pour comparer utilement, examinez ensemble le coût total, les garanties réellement accessibles et leurs dates de cessation.
Banque ou délégation : comparer les prix sur une base identique
L’assurance de prêt immobilier n’est pas légalement obligatoire, mais la banque l’exige généralement pour accorder le financement. Vous pouvez choisir son contrat groupe ou une assurance externe, appelée délégation d’assurance. La loi Lagarde, entrée en vigueur en 2010, permet ce choix sous réserve d’équivalence des garanties exigées par le prêteur.
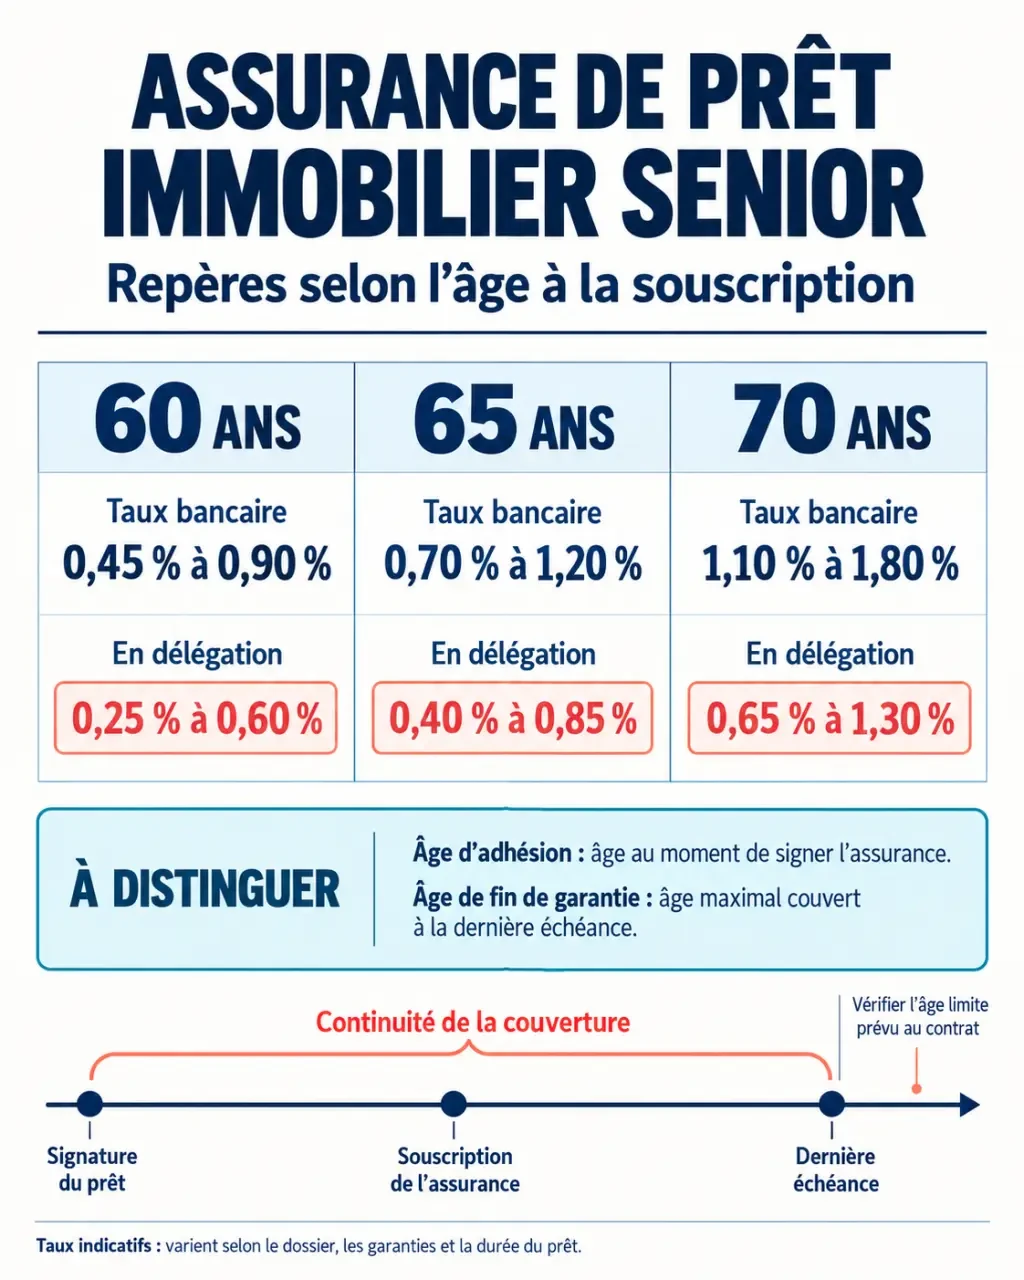
Le contrat bancaire présente l’avantage d’un interlocuteur commun pour le crédit et l’assurance. Un contrat individuel peut offrir une tarification plus personnalisée et des limites d’âge différentes. Il n’est toutefois pas systématiquement moins cher, notamment après examen médical.
Des repères tarifaires, pas des devis garantis
Les taux moyens cités par MetLife illustrent l’intérêt de la mise en concurrence. Ils ne constituent ni une offre personnelle ni une comparaison exhaustive du marché : votre âge, votre santé, le capital assuré et la durée modifient le résultat.
| Âge | Taux moyen bancaire cité | Taux moyen en délégation cité | Économie moyenne annoncée |
|---|---|---|---|
| 60 ans | 0,38 % | 0,25 % | -34 % |
| 65 ans | 0,50 % | 0,32 % | -36 % |
| 70 ans | 0,80 % | 0,55 % | -31 % |
Pour départager deux propositions, imposez les mêmes paramètres : montant, durée, quotité et garanties. Consultez ensuite le TAEA, taux annuel effectif de l’assurance, le coût total en euros et l’échéancier. Un taux commercial isolé ne suffit pas.
Une cotisation calculée sur le capital initial peut rester constante. Une cotisation sur le capital restant dû peut évoluer, parfois aussi selon l’âge atteint. Demandez donc les montants annuels, pas seulement la première mensualité, et comparez également le coût sur votre durée probable de détention du prêt.
Les limites d’âge peuvent éliminer une offre pourtant attractive
Il n’existe pas de limite légale générale interdisant d’emprunter après 60 ans. La faisabilité dépend des revenus, de l’endettement, du patrimoine et des conditions d’assurance. Des crédits de 10 à 15 ans sont souvent envisagés pour les seniors, mais cette durée n’est pas une règle obligatoire.
L’âge maximal d’adhésion et l’âge de fin de couverture sont deux informations distinctes. Certains contrats restreignent des garanties dès 65 ans ; après 75 ans, la recherche devient généralement plus difficile et plus coûteuse. Une limite décès à 80 ans ne permettra pas de couvrir intégralement un prêt se terminant à 85 ans.
Parmi les possibilités citées, Generali présente un accès jusqu’à 84 ans pour certaines offres, tandis que certains contrats APRIL et MetLife annoncent une couverture décès jusqu’à 90 ans. Ces indications ne sont pas interchangeables : vérifiez le produit concerné, les conditions médicales et les plafonds de capital sur le devis actualisé.
Pensez votre protection comme une maille continue entre la signature et la dernière échéance. Sur une feuille, tracez trois lignes : remboursement, garantie décès et garanties complémentaires. Marquez votre départ à la retraite et chaque date de cessation. Une rupture apparaît immédiatement si le crédit continue après la couverture : ce calendrier révèle un défaut qu’un tableau de prix peut masquer.
À la retraite, privilégier les garanties qui peuvent réellement jouer
La garantie décès prévoit le remboursement du capital restant dû à hauteur de la part assurée, sous réserve des conditions contractuelles. Elle protège ainsi les proches contre tout ou partie de la dette. La PTIA, ou perte totale et irréversible d’autonomie, répond à des critères stricts, généralement liés à l’impossibilité d’exercer une activité et au besoin d’assistance pour les actes ordinaires de la vie. Elle ne couvre pas toute perte d’autonomie.
| Garantie | Objet | Point d’attention senior |
|---|---|---|
| Décès | Remboursement du capital assuré | Couverture jusqu’au terme du prêt |
| PTIA | Perte totale et irréversible d’autonomie | Définition et âge de cessation |
| IPT et IPP | Invalidité permanente totale ou partielle | Barème et conditions professionnelles |
| ITT | Incapacité temporaire totale de travail | Utilité et maintien après la retraite |
| Perte d’emploi | Certains licenciements couverts | Inadaptée à un retraité sans emploi |
Si vous travaillez encore, vérifiez les garanties invalidité et incapacité jusqu’au départ à la retraite. Le seuil d’IPT cité chez MetLife est de 66 %, mais les définitions et barèmes doivent être lus contrat par contrat. Ne supprimez aucune garantie exigée par la banque sans son accord.
Examinez aussi les exclusions, la franchise avant indemnisation, l’éventuel délai de carence et les plafonds. Pour les prestations concernées, distinguez le remboursement forfaitaire prévu au contrat d’une indemnisation dépendant de la perte de revenus.
À deux, la quotité détermine la part assurée pour chacun. Une répartition de 50 % par personne ne solde que la moitié du capital au décès de l’un des emprunteurs. Une couverture de 100 % sur chaque tête protège davantage, mais coûte généralement plus cher.
Santé : anticiper le questionnaire et les solutions en cas de difficulté
Depuis le 1er juin 2022, la loi Lemoine supprime le questionnaire médical lorsque la part assurée cumulée des crédits concernés ne dépasse pas 200 000 euros par personne et que le remboursement se termine avant le 60e anniversaire. Un emprunteur souscrivant après 60 ans ne remplit donc pas cette condition d’âge.
Il faut généralement prévoir un questionnaire de santé, parfois des examens complémentaires. Le médecin-conseil peut conduire l’assureur à proposer une acceptation normale, une surprime, une exclusion ou un refus. Répondez précisément aux questions posées et transmettez les pièces médicales par le circuit confidentiel prévu.
Le droit à l’oubli permet, sous conditions, de ne pas déclarer un ancien cancer ou une hépatite C cinq ans après la fin du protocole thérapeutique, sans rechute. La convention AERAS organise également un examen des demandes présentant un risque aggravé de santé, selon ses critères d’éligibilité. Elle ne garantit pas une acceptation ni l’absence de surprime.
Après un refus, sollicitez d’autres assureurs ou un courtier spécialisé. Un nantissement d’épargne ou une hypothèque peut être étudié avec la banque, sans remplacer automatiquement l’assurance ni offrir la même protection familiale.
Obtenir des devis exploitables et changer sans rupture de couverture
Demandez plusieurs devis personnalisés plutôt que de retenir un classement général. Préparez les éléments suivants :
- Votre date de naissance, votre statut professionnel et la date prévue de retraite.
- Le montant du prêt, sa durée, son objet et la quotité souhaitée.
- La fiche standardisée d’information et les exigences détaillées de la banque.
- Pour un changement, le tableau d’amortissement et le contrat actuel.
- Les justificatifs administratifs et médicaux demandés après étude du dossier.
Attendez l’acceptation médicale définitive pour comparer le prix réel : une simulation initiale peut évoluer après analyse. Faites confirmer par écrit les exclusions et les âges de cessation de chaque garantie.
La loi Lemoine autorise le changement d’assurance à tout moment pour les prêts immobiliers concernés, sans frais de résiliation, sous réserve d’équivalence des garanties. Transmettez le nouveau contrat à la banque pour validation et coordonnez les dates de substitution. Ne résiliez pas votre couverture actuelle avant d’avoir sécurisé son remplacement. Le bon choix combine économie vérifiable et protection continue jusqu’à la dernière échéance.
- Assurance prêt immobilier senior : comparatif des tarifs et pièges des limites d’âge - 28 octobre 2026
- Aide à la complémentaire santé pour les retraités : la C2S gratuite ou à 25–30 € par mois - 27 octobre 2026
- AAH et complémentaire santé solidaire : le cumul est possible, pas toujours la gratuité - 26 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Neuropathie des petites fibres et MDPH : prouver l’impact quotidien d’un handicap invisible
 Renouvellement d’un appareil auditif avant 4 ans : quand l’ORL, la panne ou l’audiogramme font exception
 RQTH et prêt immobilier : le crédit reste accessible, l’assurance peut tout changer
 Complémentaire santé solidaire : le plafond ne se compare pas à votre seul salaire