Tarif prévoyance MGEN 2026 : combien reste-t-il à payer après les 7 € employeur ?
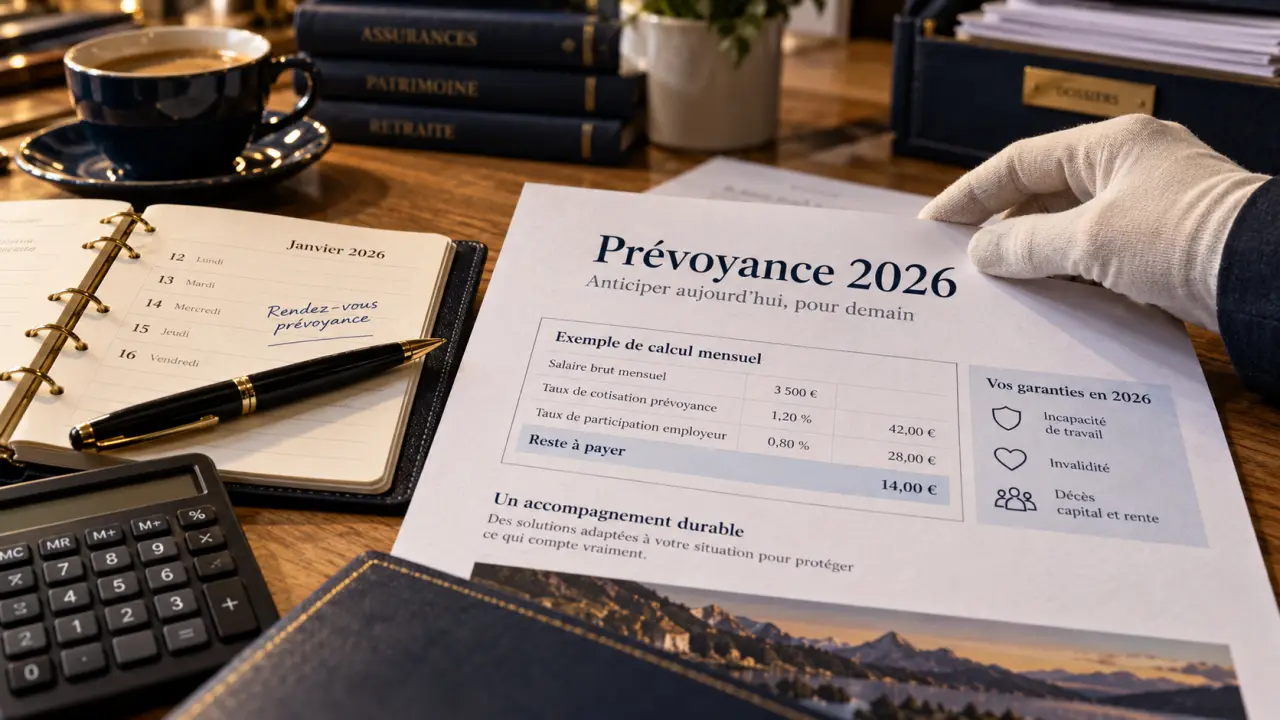
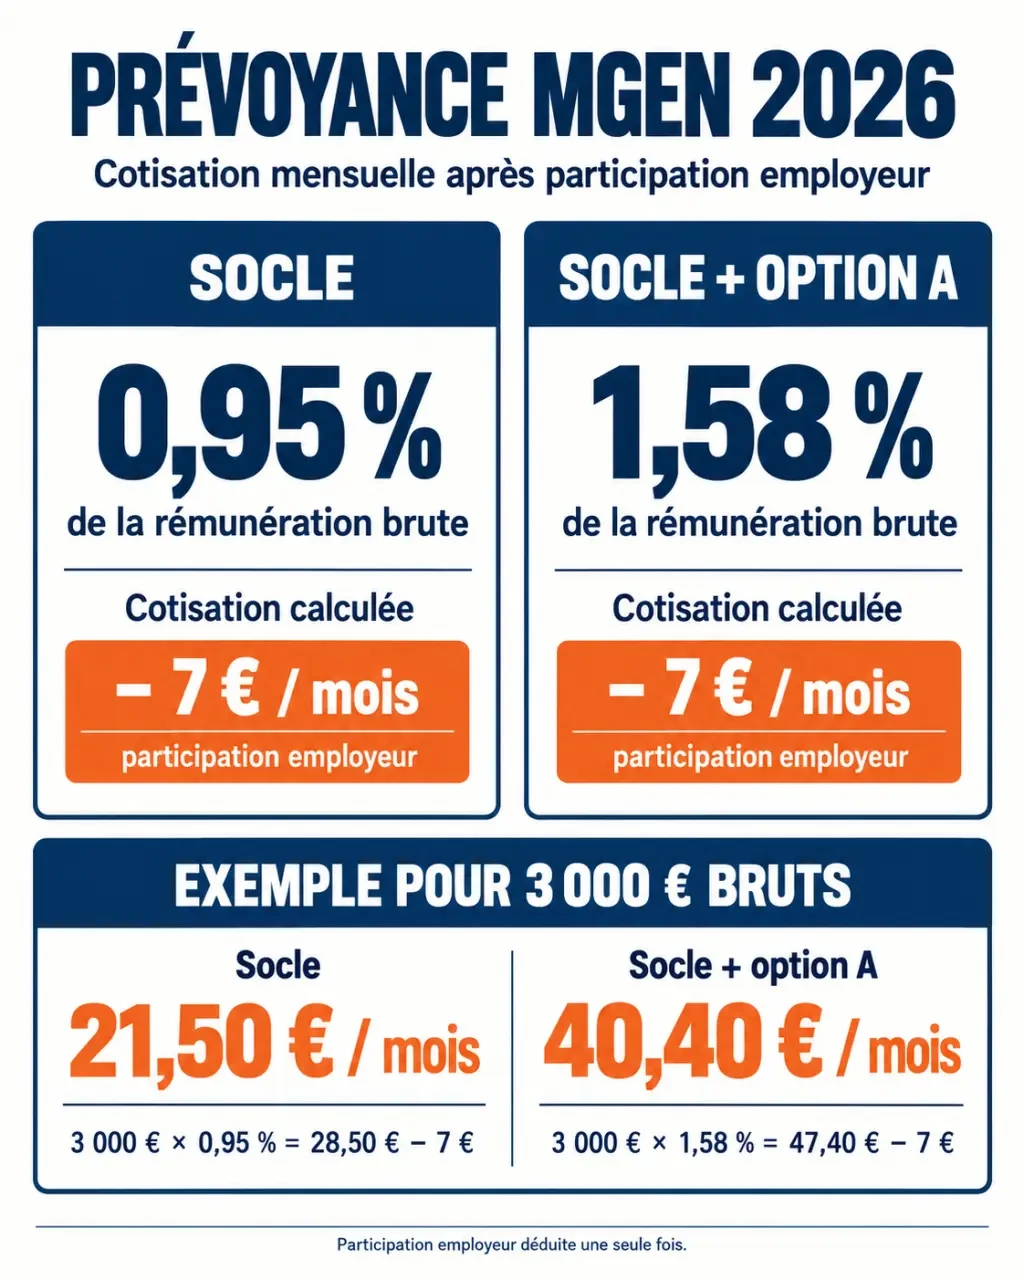
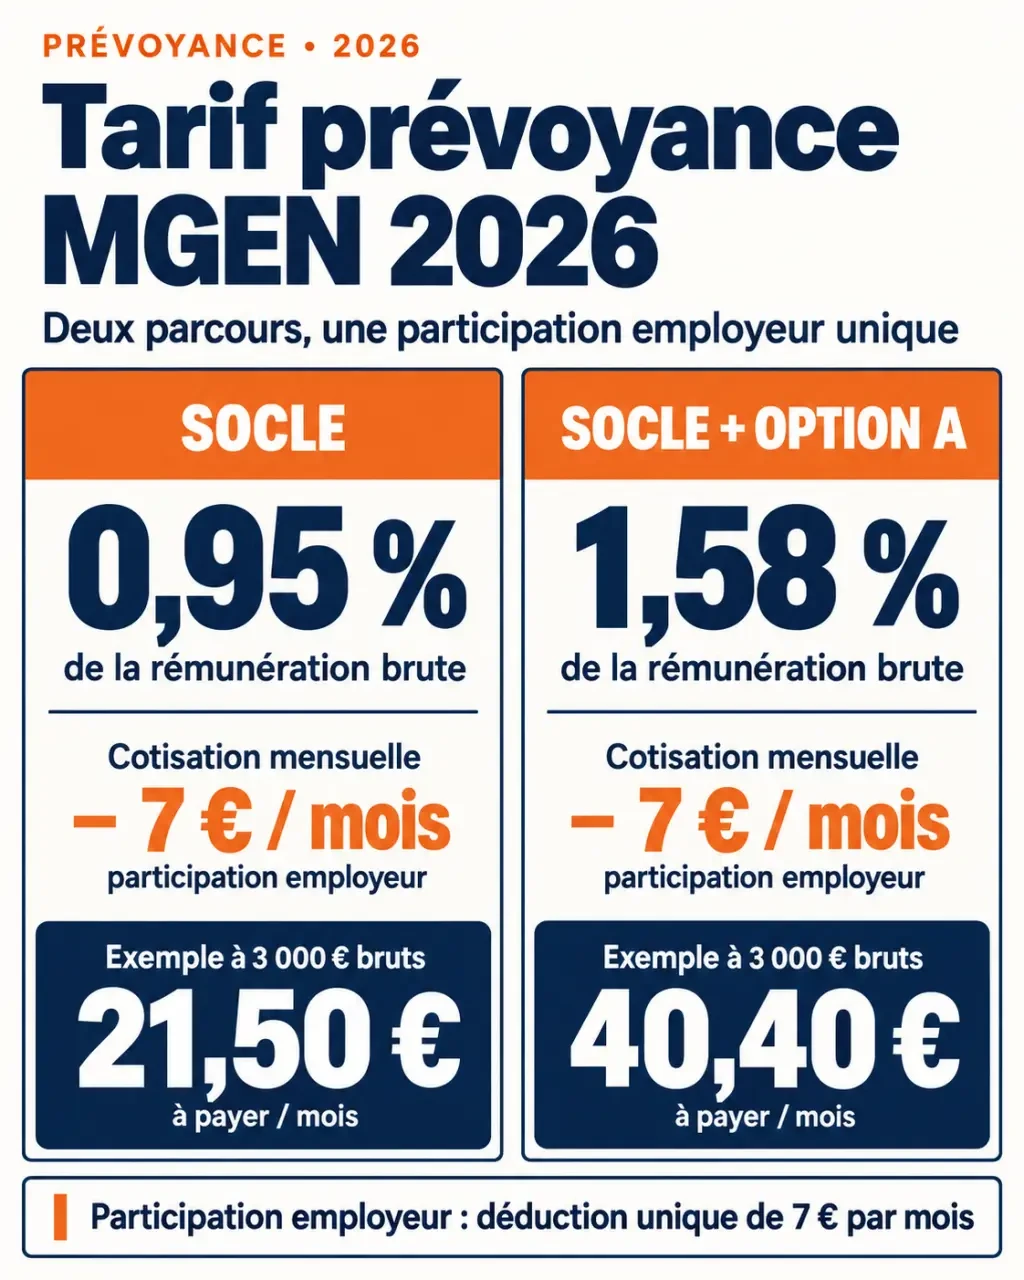
La prévoyance collective MGEN en 2026 coûte 0,95 % de la rémunération brute pour le socle, ou 1,58 % avec l’option A. Pour les agents éligibles, la participation employeur de 7 € par mois réduit cette cotisation. Avec une rémunération brute de 3 000 € retenue pour le calcul, le reste à payer est ainsi de 21,50 € pour le socle ou de 40,40 € avec l’option A. Ces montants concernent la prévoyance, pas la complémentaire santé.
Socle et option A : les tarifs et le calcul mensuel
Le contrat collectif de prévoyance est facultatif. Sa tarification repose sur la rémunération brute retenue au contrat, sans modulation directement liée à l’âge. L’option A ajoute 0,63 % au taux du socle : elle ne remplace donc pas celui-ci.
Calcul de cotisation prévoyance MGEN 2026
Estimez votre cotisation mensuelle à partir de la rémunération brute retenue.
Estimation mensuelle
Calcul : rémunération brute × 0,0095.
| Formule | Taux sur la rémunération brute | Participation employeur | Reste mensuel à payer |
|---|---|---|---|
| Socle seul | 0,95 % | 7 € | Brut retenu × 0,0095 − 7 € |
| Option A, en supplément | 0,63 % | Pas de participation supplémentaire | Brut retenu × 0,0063 |
| Socle avec option A | 1,58 % | 7 € au total | Brut retenu × 0,0158 − 7 € |
La participation de 7 € ne se déduit qu’une seule fois. Il faut également vérifier les conditions d’éligibilité auprès de son employeur : ce financement concerne le dispositif collectif prévu pour les agents concernés, et ne doit pas être appliqué automatiquement à un contrat individuel.
Trois exemples pour situer son budget
Les simulations suivantes supposent que le montant brut indiqué correspond exactement à l’assiette de cotisation et que la participation employeur est accordée. Elles permettent de comparer les formules, mais ne remplacent pas le devis personnalisé.
| Brut mensuel retenu | Socle avant participation | Socle après participation | Socle + A avant participation | Socle + A après participation |
|---|---|---|---|---|
| 2 000 € | 19 € | 12 € | 31,60 € | 24,60 € |
| 3 000 € | 28,50 € | 21,50 € | 47,40 € | 40,40 € |
| 4 000 € | 38 € | 31 € | 63,20 € | 56,20 € |
Sur le bulletin de paie, ne confondez pas rémunération brute et salaire net versé. Faites préciser les éléments intégrés au calcul : traitement indiciaire, primes et éventuelles variations de rémunération. Cette vérification est particulièrement importante à temps partiel ou lorsque les primes représentent une part notable des revenus.
Ce que la cotisation protège réellement
Trois niveaux de protection doivent être distingués. La complémentaire santé rembourse des dépenses de soins. La prévoyance statutaire correspond aux droits prévus par le statut et financés par l’employeur public. La prévoyance complémentaire apporte une protection supplémentaire contre les conséquences financières d’un arrêt de travail, d’une invalidité ou d’un décès.
La participation employeur à la santé, annoncée à 50 % dans le dispositif collectif, est distincte des 7 € consacrés à la prévoyance. Une adhésion santé ne signifie donc pas que votre revenu est suffisamment couvert en cas d’arrêt prolongé.
Pourquoi l’option A mérite une comparaison spécifique
Le socle couvre les risques d’incapacité, d’invalidité et de décès selon les conditions contractuelles. L’option A améliore principalement l’incapacité et certains congés maladie, notamment le congé de maladie ordinaire prolongé. Un niveau de 80 % de la rémunération globale est annoncé pour certaines de ses garanties : ce n’est pas une promesse de maintien identique dans toutes les situations.
Pour un fonctionnaire relevant du régime présenté par la FERC CGT, le congé de maladie ordinaire comporte une première période de 90 jours rémunérée à 90 %, puis une période à 50 % pouvant atteindre 9 mois. Les règles applicables doivent être vérifiées selon le statut, notamment pour les contractuels. Le congé de longue maladie et le congé de longue durée obéissent à d’autres dispositions.
Une baisse de revenu peut produire un effet domino : le loyer reste identique, l’épargne de précaution finance les dépenses courantes, puis une réparation ou une échéance annuelle devient difficile à absorber. Pour choisir votre protection, calculez d’abord votre plancher de dépenses incompressibles. Comparez ensuite ce montant au revenu réellement garanti, plutôt qu’au seul pourcentage affiché.
Pour l’invalidité et le décès, examinez séparément la prestation d’invalidité, le capital versé aux bénéficiaires, les plafonds et les exclusions. Demandez également si les montants annoncés incluent les prestations statutaires : un taux de couverture global n’est pas nécessairement une somme ajoutée au revenu déjà maintenu.
Collectif ou individuel : comparer au-delà du prix d’entrée
La prévoyance individuelle MGEN ne possède pas un tarif unique transposable à tous les agents. Son prix dépend notamment de l’âge et de la rémunération, tandis que le collectif applique un taux proportionnel à la rémunération brute. Un montant individuel annoncé à un collègue ne constitue donc pas une estimation fiable pour votre situation.
| Critère | Collectif MGEN | Individuel MGEN ou autre organisme |
|---|---|---|
| Calcul du prix | Pourcentage de la rémunération brute | Selon le contrat et le profil assuré |
| Effet de l’âge | Pas de tarification directement liée à l’âge | Peut influencer la cotisation |
| Participation employeur | 7 € mensuels sous conditions | Ne pas la présumer acquise |
| Protection | Socle et options définis collectivement | Garanties propres à chaque formule |
Pour comparer utilement, exigez des simulations portant sur la même rémunération et les mêmes risques. Vérifiez le revenu maintenu en maladie ordinaire, en longue maladie ou en grave maladie, la prise en compte des primes, les franchises et la durée d’indemnisation. Le contrat le moins cher peut laisser un écart important sur le risque qui vous préoccupe le plus.
Ne résiliez pas votre ancienne prévoyance avant d’avoir obtenu la confirmation de la nouvelle couverture. Si votre contrat associait santé et prévoyance, demandez précisément ce qui est maintenu ou supprimé lors de sa modification.
Adhésion en 2026 : sécuriser la date et obtenir un devis
La mise en place du dispositif est annoncée au 1er mai 2026 pour les ministères concernés. La prévoyance collective reste facultative, contrairement à la santé collective, obligatoire sauf dispense. Selon le SE-UNSA, une dispense de santé collective n’empêche pas, à elle seule, l’adhésion à la prévoyance collective.
La date limite d’adhésion sans questionnaire médical doit être confirmée par écrit. La FERC CGT mentionne une fenêtre de 6 mois et le 31 octobre 2026, tandis que le SE-UNSA indique le 30 novembre 2026. Ces échéances divergentes ne permettent pas de retenir une date universelle. Un délai d’un an est également évoqué pour certaines personnes déjà assurées ailleurs : faites vérifier son application à votre dossier.
Si vous êtes déjà en arrêt de travail, demandez un examen spécifique avant toute modification. Un questionnaire médical peut être nécessaire et l’arrêt en cours n’est pas automatiquement couvert par le nouveau contrat. La couverture en vigueur au début de l’arrêt peut déterminer l’indemnisation, comme le souligne le SE-UNSA.
Pour obtenir votre tarif personnalisé, utilisez votre espace MGEN ou contactez la plateforme au 09 72 72 16 17. Préparez les éléments suivants :
- Votre statut, votre employeur et votre quotité de travail.
- Un bulletin de salaire récent et le détail des primes.
- Les garanties de votre prévoyance actuelle.
- Le choix envisagé : socle seul ou socle avec option A.
Avant de signer, faites confirmer l’assiette de cotisation, le reste à payer après participation, la date d’effet et les conditions médicales. Demandez enfin le délai de validité du devis : un délai de 30 jours après réception est mentionné dans le parcours d’adhésion, mais votre document doit préciser l’échéance applicable.
- Tarif prévoyance MGEN 2026 : combien reste-t-il à payer après les 7 € employeur ? - 24 octobre 2026
- Complémentaire santé solidaire : le plafond ne se compare pas à votre seul salaire - 23 octobre 2026
- Changer de complémentaire santé après un an : un mois de délai, sans rupture de couverture - 22 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MAPA en cardiologie : prix, fonctionnement et critères de choix pour votre équipement
 Mutuelle santé Allianz : 4 niveaux Confort, 3 Premium pour réduire le reste à charge
 Prise en charge d’un fauteuil roulant depuis le 1er décembre 2025 : prescription, location et reste à charge
 Pension d’invalidité pour arthrose lombaire : le montant dépend de votre catégorie et de votre salaire de référence