Prix d’une hospitalisation sans mutuelle : le remboursement à 80 % ne couvre pas toute la facture
Sans mutuelle, une hospitalisation peut laisser plusieurs centaines, voire plusieurs milliers d’euros à payer après remboursement. Dans un établissement conventionné, l’Assurance Maladie prend généralement en charge 80 % des frais hospitaliers remboursables. Votre facture comprend alors la part restante, mais aussi le forfait journalier, les éventuels dépassements d’honoraires et les prestations de confort. Certaines situations permettent toutefois une prise en charge plus importante.
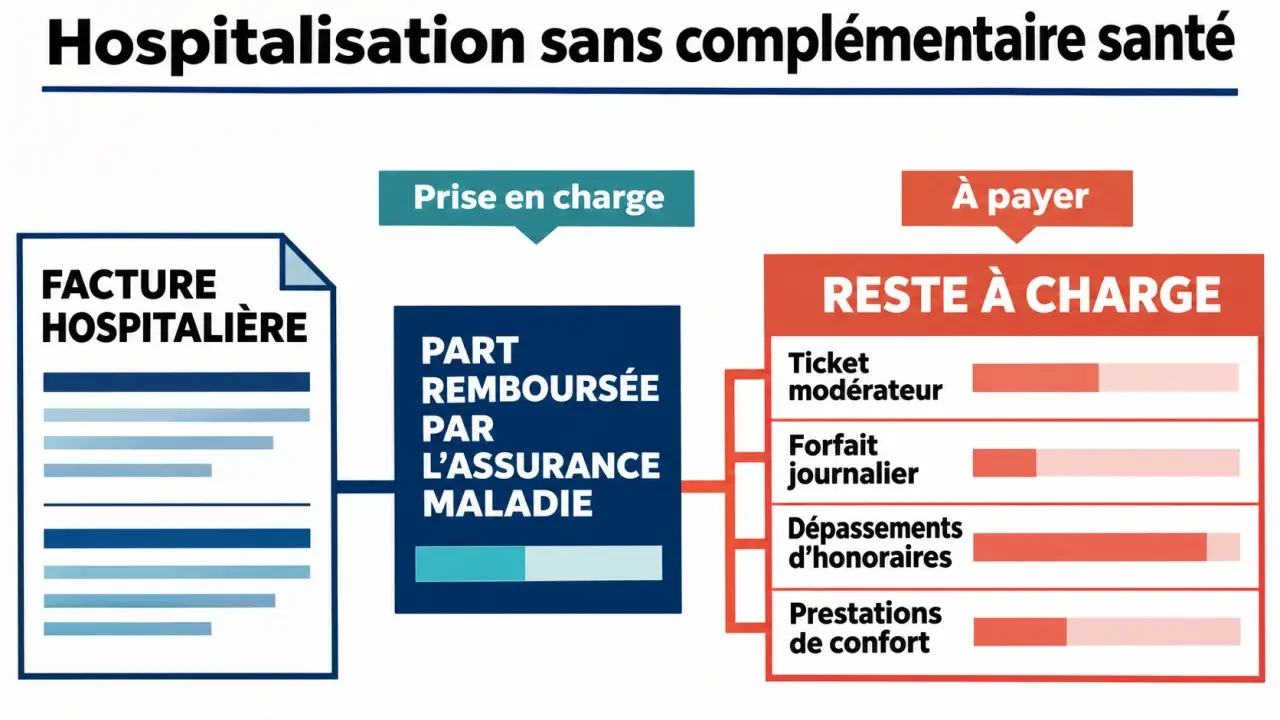
Les quatre postes qui composent votre reste à charge
Le prix d’une hospitalisation sans mutuelle ne correspond pas au coût total du séjour. Il faut distinguer les sommes facturées par l’établissement, la base retenue pour le remboursement et ce que vous devrez finalement régler.
- Le ticket modérateur : c’est la part des frais remboursables non couverte par l’Assurance Maladie, généralement 20 % lorsque le remboursement est de 80 %.
- Le forfait journalier hospitalier : il contribue aux frais d’hébergement et d’entretien. Il est distinct du ticket modérateur.
- Les dépassements d’honoraires : notamment ceux de certains chirurgiens ou anesthésistes, ils ne sont pas remboursés par l’Assurance Maladie.
- Les prestations de confort : chambre individuelle demandée, télévision, téléphone ou autres services facultatifs.
Le forfait journalier est normalement facturé pour chaque journée concernée, jour de sortie compris. Les montants de 20 € en hôpital ou clinique et de 15 € en psychiatrie sont notamment indiqués par Klesia et Magnolia ; Reassurez-moi mentionne également des montants de 23 € et 17 €. Ces indications divergentes imposent de faire confirmer le tarif applicable à la date de votre séjour par le service des admissions.
Pour la chambre individuelle, Reassurez-moi indique une fourchette de 30 € à 150 € par nuit. Demandez si elle est facultative et combien de nuits seront facturées. Une chambre imposée pour une raison médicale ne doit pas être assimilée automatiquement à une prestation de confort demandée par le patient.
Estimer la facture : une méthode et deux simulations
Pour un séjour relevant du remboursement général à 80 %, le calcul est le suivant : ticket modérateur + forfait journalier + dépassements + options non remboursées. N’appliquez pas simplement 20 % au total du devis : certaines lignes ne sont pas remboursables et d’autres peuvent relever de règles particulières.
Deux exemples pour comprendre les ordres de grandeur
Les simulations ci-dessous reprennent des hypothèses publiées par Klesia et Magnolia. Elles utilisent un forfait de 20 € par journée facturée : elles illustrent un calcul, mais ne constituent ni un tarif garanti ni une estimation personnalisée.
| Poste | 4 journées, exemple Magnolia | 5 journées, exemple Klesia |
|---|---|---|
| Frais hospitaliers remboursables | 8 000 € | 9 000 € |
| Remboursement à 80 % | 6 400 € | 7 200 € |
| Ticket modérateur | 1 600 € | 1 800 € |
| Forfait journalier | 80 € | 100 € |
| Frais annexes ou chambre | 400 € | 400 € |
| Reste à charge | 2 080 € | 2 300 € |
Ces calculs supposent l’absence d’exonération et de dépassements supplémentaires. Pour une intervention comportant certains actes coûteux, des règles spécifiques peuvent remplacer le ticket modérateur par une participation forfaitaire. Une opération ne doit donc pas être estimée systématiquement avec la seule règle des 20 %.
Pourquoi deux séjours de même durée coûtent différemment
Le service, les soins réalisés et les tarifs de l’établissement influencent le montant remboursable. Reassurez-moi évoque environ 1 370 € par journée en médecine, 1 700 € en chirurgie et plus de 3 000 € en soins intensifs ou réanimation. Ce sont des estimations de coût, pas des sommes automatiquement dues par le patient.
Construisez une facture « jumelle » de votre devis : face à chaque dépense, inscrivez son remboursement prévu, puis la différence à payer. Cette lecture en miroir révèle immédiatement une chambre facturée par nuit, un forfait calculé par journée ou des honoraires séparés. Elle évite surtout de confondre une somme sans avance de frais avec une dépense définitivement prise en charge.
Une prise en charge à 100 % n’efface pas toujours la facture
Le remboursement à 100 % concerne les tarifs reconnus par l’Assurance Maladie, dans une situation déterminée. Il ne signifie pas que tous les frais réels sont couverts : des dépassements, des options de confort et parfois le forfait journalier peuvent subsister.
Les principaux cas à faire vérifier auprès de la CPAM sont notamment :
- les soins en rapport avec une affection de longue durée exonérante, ou ALD ;
- une hospitalisation dépassant 30 jours consécutifs, à partir du 31e jour ;
- la maternité pendant les quatre derniers mois de grossesse et les 12 jours suivant l’accouchement ;
- l’hospitalisation d’un nouveau-né dans les 30 jours suivant sa naissance ;
- les soins liés à un accident du travail ou à une maladie professionnelle reconnus ;
- certaines situations d’invalidité ou certains actes ouvrant droit à des règles particulières.
L’exonération du ticket modérateur et celle du forfait journalier sont deux droits distincts. Ainsi, une ALD ne dispense pas, à elle seule, du forfait journalier. À l’inverse, des exonérations de forfait existent notamment dans certaines situations de maternité, pour les nouveau-nés concernés ou les bénéficiaires de la Complémentaire Santé Solidaire. Faites confirmer les deux points séparément.
Obtenir une estimation fiable avant l’admission
À l’hôpital public comme en clinique conventionnée, le cadre général de remboursement peut être comparable, sans garantir une facture identique. Les honoraires des praticiens et les prestations choisies peuvent faire la différence. Dans un établissement non conventionné, l’écart entre prix facturé et remboursement peut être particulièrement important.
Demandez au bureau des admissions une estimation écrite précisant :
- le statut conventionnel de l’établissement et la durée prévisible ;
- les frais remboursables et le ticket modérateur estimé ;
- le montant du forfait et le nombre de journées facturées ;
- les honoraires séparés du chirurgien et de l’anesthésiste ;
- les options demandées et leur mode de facturation.
En urgence, ces démarches passent après les soins. Un proche peut ensuite contacter les admissions ou le service social. Pour une hospitalisation à domicile, les soins relèvent également d’une prise en charge hospitalière, généralement à 80 % ou à 100 % selon la situation, mais le forfait journalier d’hébergement hospitalier ne s’applique pas.
Les solutions si vous ne pouvez pas payer
Solliciter la CSS et les aides sans attendre
La Complémentaire Santé Solidaire (CSS) est gratuite ou proposée avec une participation selon vos ressources. Elle peut couvrir les frais hospitaliers prévus par ses règles, mais pas les prestations de confort librement choisies. Contactez rapidement la CPAM ou l’assistant social de l’hôpital pour examiner votre éligibilité.
Une prise d’effet rétroactive peut être envisagée sous conditions lors d’une hospitalisation. Les indications d’ameli évoquent une rétroactivité de deux mois maximum et une hospitalisation qui ne doit pas avoir pris fin depuis plus d’un mois lors de la demande. Faites vérifier votre calendrier sans attendre. Des aides individuelles de la CPAM, un accompagnement du CCAS ou un échéancier auprès de l’établissement peuvent aussi être sollicités, sans attribution automatique.
Vérifier les limites d’une mutuelle à effet immédiat
Une souscription pendant le séjour ne garantit pas le paiement de l’hospitalisation en cours. Même sans délai de carence, la date d’effet, les exclusions, les plafonds et le traitement des soins déjà commencés restent déterminants. Obtenez une confirmation écrite avant de compter sur un remboursement.
Pour l’avenir, une mutuelle hospitalisation seule peut couvrir ce risque sans inclure tous les soins courants. Comparez le ticket modérateur, le forfait journalier, les dépassements et la chambre individuelle. La priorité immédiate reste de faire préciser votre facture et vos droits, plutôt que de souscrire dans l’urgence un contrat inadapté.
- Prix d’une hospitalisation sans mutuelle : le remboursement à 80 % ne couvre pas toute la facture - 3 novembre 2026
- Télémédecine sécurisée à Paris : choisir son service sans négliger ses données - 2 novembre 2026
- Location déambulateur Bassin d’Arcachon : fixe, à roulettes ou rollator, le choix qui évite l’erreur - 31 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 À la retraite, garder sa mutuelle d’entreprise ou choisir une mutuelle senior ?
 Fauteuil roulant pris en charge : la réforme, la prescription et la période transitoire
 Changer de mutuelle santé sans interruption : les 4 vérifications à effectuer
 Tarif prévoyance MGEN 2026 : combien reste-t-il à payer après les 7 € employeur ?