Complémentaire santé responsable : remboursements, plafonds et exclusions à connaître
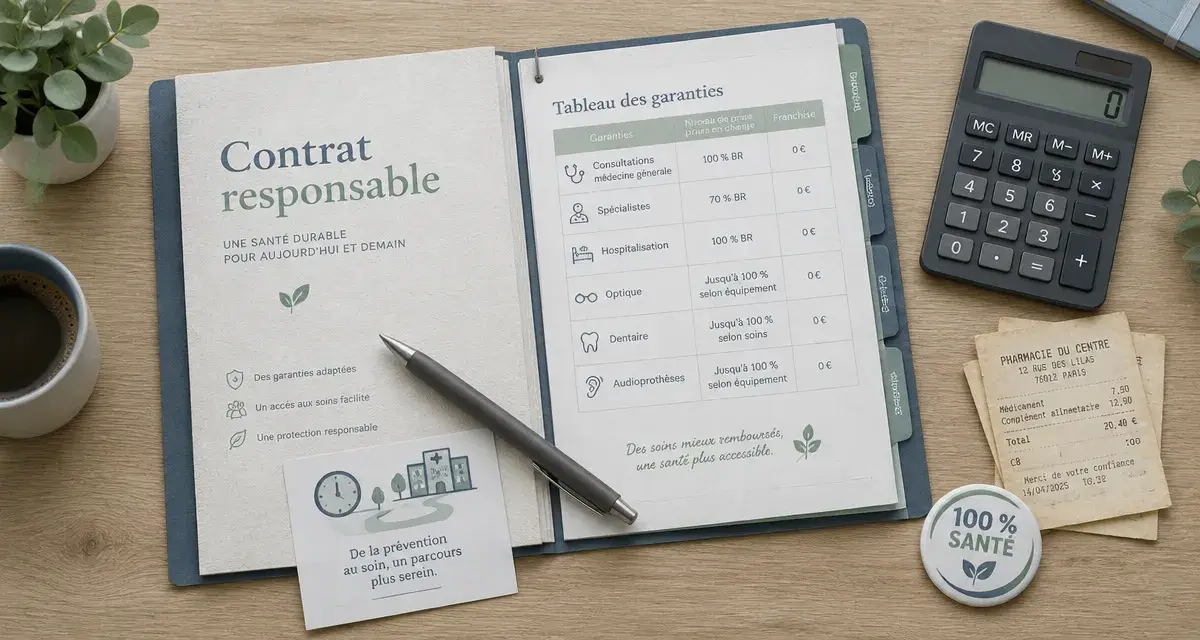
Une complémentaire santé responsable respecte un cahier des charges réglementaire. Elle prend en charge certains frais, encadre d’autres remboursements et exclut plusieurs pénalités. Son fonctionnement vise à limiter le reste à charge tout en encourageant le respect du parcours de soins coordonnés. Avant de comparer les cotisations, il faut donc regarder les garanties, les plafonds et les exclusions.
Un contrat encadré pour mieux rembourser dans le parcours de soins
Une complémentaire santé responsable est un contrat individuel ou collectif qui suit des règles fixées par la réglementation. Elle complète les remboursements de l’Assurance Maladie obligatoire selon des garanties minimales, des plafonds et des exclusions précises. La grande majorité des contrats du marché entre dans ce cadre : environ 95 % des contrats seraient responsables.
Quiz pédagogique
Comprendre la complémentaire santé responsable
Répondez aux 6 questions. Une correction et une explication vous seront données après chaque validation.
Le quiz est terminé.
Corrections détaillées
Le principe central repose sur le parcours de soins coordonnés. Déclarer un médecin traitant et le consulter avant d’être orienté, lorsque la situation l’exige, permet de bénéficier du niveau normal de remboursement de l’Assurance Maladie et de la complémentaire. Une consultation hors parcours peut, à l’inverse, réduire la prise en charge. Certaines spécialités restent toutefois accessibles directement dans les conditions prévues par l’Assurance Maladie.
Une garantie ne se lit pas seulement en pourcentage
La base de remboursement, le tarif réellement facturé et le niveau de couverture doivent être examinés ensemble. Un remboursement annoncé à 200 % peut sembler élevé, mais ce pourcentage s’applique généralement à la base de remboursement, et non au prix réel de la consultation. Face à un praticien pratiquant des dépassements importants, un reste à charge peut donc subsister. Cette lecture permet de distinguer un pourcentage élevé d’une indemnisation intégrale.
Les prises en charge minimales d’une complémentaire santé responsable
Le cahier des charges prévoit des remboursements obligatoires sur les dépenses les plus courantes. Les conditions exactes figurent dans le tableau de garanties, mais les grands principes sont les suivants.
| Poste de soins | Principe de prise en charge | Point de vigilance |
|---|---|---|
| Consultations et soins courants | Prise en charge du ticket modérateur dans les situations prévues. | Le parcours de soins doit être respecté pour obtenir un remboursement optimal. |
| Hospitalisation | Prise en charge du forfait journalier hospitalier sans limitation de durée. | La chambre particulière et les honoraires peuvent dépendre du niveau de garanties choisi. |
| Prévention | Couverture des actes de prévention prévus par le contrat responsable. | La liste des actes et leurs conditions varient selon la réglementation applicable. |
| Optique, dentaire et audiologie | Accès aux paniers 100 % Santé lorsqu’ils sont choisis. | Le reste à charge dépend du panier sélectionné et du respect des prix limites de vente. |
Le ticket modérateur correspond à la part restant après l’intervention de l’Assurance Maladie sur une dépense remboursable. Sa prise en charge forme un socle, mais elle ne signifie pas que tous les dépassements d’honoraires ou tous les équipements seront remboursés sans limite. Le forfait journalier hospitalier, cité à 20 € par jour, ne couvre pas à lui seul l’ensemble des frais liés à un séjour.
100 % Santé, plafonds et frais qui restent à votre charge
Le 100 % Santé : un choix de panier déterminant
Le dispositif 100 % Santé concerne trois domaines : l’optique, le dentaire et l’audiologie. En choisissant un équipement ou une prothèse appartenant au panier réglementé, avec un contrat responsable, il est possible de bénéficier d’un reste à charge nul. En audiologie, les appareils de classe 1 relèvent de ce dispositif. Les appareils de classe 2 offrent davantage de liberté de choix, mais leur remboursement reste encadré, avec un plafond cité de 1 700 € par oreille.
En dentaire, il faut distinguer les paniers aux tarifs maîtrisés, aux tarifs libres et ceux du 100 % Santé. En optique, une monture ou des verres choisis hors panier réglementé peuvent laisser une somme à payer. La monture est notamment soumise à un plafond de remboursement de 100 € hors 100 % Santé. Le renouvellement est habituellement envisagé tous les 2 ans, avec des exceptions, notamment avant 16 ans.
Les exclusions réglementaires à anticiper
Un contrat responsable ne doit pas rembourser les pénalités liées au non-respect du parcours de soins, ni les majorations appliquées dans ce cas. Il ne couvre pas non plus la participation forfaitaire de 2 € sur les actes et consultations, ni les franchises médicales : 1 € sur les médicaments et les actes paramédicaux, et 4 € sur les transports en ambulance. Ces montants peuvent sembler limités à l’unité, mais ils s’additionnent lorsque les soins sont fréquents.
Les dépassements d’honoraires sont traités différemment selon que le médecin adhère ou non à l’OPTAM, l’option pratique tarifaire maîtrisée. Un contrat responsable peut mieux accompagner les consultations auprès de praticiens adhérents. Le remboursement est davantage limité pour les dépassements pratiqués hors OPTAM, avec un plafond cité pouvant atteindre 100 % du tarif de la Sécurité sociale. Vérifiez donc la garantie « honoraires médicaux » et les habitudes tarifaires des praticiens que vous consultez.
Contrat responsable, non responsable et solidaire : ne pas confondre les notions
Ces termes désignent des caractéristiques différentes. Le contrat responsable concerne surtout les règles de remboursement et l’encadrement fiscal. Le caractère solidaire concerne les conditions d’accès au contrat : absence de questionnaire médical et absence de tarification fondée sur l’état de santé. Un même contrat peut donc être à la fois responsable et solidaire.
| Type de contrat | Fonctionnement | Conséquence principale |
|---|---|---|
| Responsable | Respecte les garanties, plafonds et exclusions réglementaires. | Accès à une fiscalité plus favorable, notamment une TSCA citée à 7 %. |
| Non responsable | Offre davantage de liberté sur les remboursements et les exclusions. | Fiscalité moins avantageuse, avec une TSCA citée à 14 %. |
| Solidaire | Ne prévoit ni sélection médicale ni cotisation calculée selon l’état de santé. | Favorise une mutualisation des risques entre assurés. |
Un contrat non responsable peut intéresser une personne qui recherche une couverture très spécifique, par exemple sur certains dépassements. Il faut alors comparer le coût global, les remboursements réels et l’avantage fiscal perdu. Pour les besoins courants, une complémentaire santé responsable offre un cadre plus encadré, à condition de choisir un niveau de garanties cohérent avec les dépenses prévues.
Choisir selon votre statut et vos dépenses de santé réelles
Particulier, salarié, travailleur non salarié : les priorités changent
Un particulier ou une famille doit commencer par ses dépenses prévisibles : lunettes, soins dentaires, consultations de spécialistes, hospitalisation ou audiologie. Un besoin ponctuel ne justifie pas toujours une cotisation élevée. Une surcomplémentaire peut parfois compléter une couverture existante. À l’inverse, lorsque les dépassements d’honoraires sont fréquents, une garantie renforcée en hospitalisation et en soins de ville mérite une attention particulière.
Pour un salarié, la mutuelle d’entreprise constitue souvent la base de couverture. L’employeur doit participer à hauteur d’au moins 50 % de la cotisation et proposer un panier de soins minimal. Il faut ensuite examiner la couverture des ayants droit, les options disponibles et les cas de dispense éventuels. Une formule familiale peut être utile, mais elle doit être comparée à une couverture séparée lorsque le conjoint dispose déjà d’un contrat collectif.
L’employeur : concilier obligation, budget et protection
Dans une entreprise, le contrat collectif responsable permet de respecter les obligations issues de la loi ANI tout en ouvrant droit, sous conditions, à des avantages sociaux et fiscaux. Le plafond d’exonération employeur est cité à 6 % du PASS, auxquels s’ajoutent 1,5 % de la rémunération brute annuelle. Au-delà du minimum légal, l’employeur doit évaluer les besoins des équipes : âge moyen, couverture familiale, accès aux spécialistes et fréquence des dépenses d’optique ou de soins dentaires.
Avant de souscrire ou de modifier une formule, demandez le tableau détaillé des garanties. Vérifiez le niveau des honoraires médicaux, le forfait hospitalisation, les plafonds optiques hors 100 % Santé, les prothèses dentaires et auditives, puis les exclusions. Une étude personnalisée ou un devis devient utile lorsqu’il traduit ces besoins en reste à charge estimé, plutôt qu’en simple comparaison de cotisations.

- Complémentaire santé responsable : remboursements, plafonds et exclusions à connaître - 17 octobre 2026
- Le GIR mesure la perte d’autonomie selon six niveaux d’aide - 13 octobre 2026
- La loi handicap de 2005 organise quatre droits, de la compensation à l’emploi - 12 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Neuropathie des petites fibres et MDPH : prouver l’impact quotidien d’un handicap invisible
 Renouvellement d’un appareil auditif avant 4 ans : quand l’ORL, la panne ou l’audiogramme font exception
 Mutuelle santé et impôts : la déduction dépend du contrat, pas seulement de vos cotisations
 RQTH et prêt immobilier : le crédit reste accessible, l’assurance peut tout changer